توضیحات محصول
موضوع: مالیات
فهرست فایل:
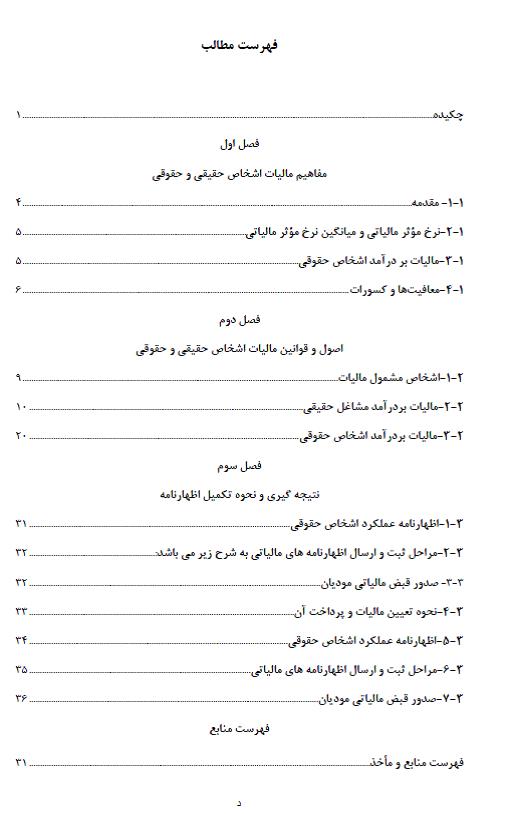
ﭼﻜﻴﺪه
فصل اول
مفاهیم مالیات اشخاص حقیقی و حقوقی
۱-۱- ﻣﻘﺪﻣﻪ
۱-۲-ﻧﺮخ ﻣﺆﺛﺮ ﻣﺎﻟﻴﺎﺗﻲ و ﻣﻴﺎﻧﮕﻴﻦ ﻧﺮخ ﻣﺆﺛﺮ ﻣﺎﻟﻴﺎﺗﻲ
۱-۳-ﻣﺎﻟﻴﺎت ﺑﺮ درآﻣﺪ اﺷﺨﺎص ﺣﻘﻮﻗﻲ
۱-۴-ﻣﻌﺎﻓﻴﺖﻫﺎ و ﻛﺴﻮرات
فصل دوم
اصول و قوانین مالیات اشخاص حقیقی و حقوقی
۲-۱-ﺍﺷﺨﺎﺹ ﻣﺸﻤﻮﻝ ﻣﺎﻟﻴﺎﺕ
۲-۲-ﻣﺎﻟﻴﺎﺕ ﺑﺮﺩﺭﺁﻣﺪ ﻣﺸﺎﻏﻞ حقیقی
۲-۳-ﻣﺎﻟﻴﺎﺕ ﺑﺮﺩﺭﺁﻣﺪ ﺍﺷﺨﺎﺹ ﺣﻘﻮﻗﻲ
فصل سوم
نتیجه گیری و نحوه تکمیل اظهارنامه
۳-۱-اظهارنامه عملکرد اشخاص حقوقی
۳-۲-مراحل ثبت و ارسال اظهارنامه های مالیاتی به شرح زیر می باشد:
۳-۳- صدور قبض مالیاتی مودیان
۳-۴-نحوه تعیین مالیات و پرداخت آن
۳-۵-اظهارنامه عملکرد اشخاص حقوقی
۳-۶-مراحل ثبت و ارسال اظهارنامه های مالیاتی
۳-۷-صدور قبض مالیاتی مودیان
فهرست منابع
ﻓﻬﺮﺳﺖ ﻣﻨﺎﺑﻊ و ﻣﺄﺧﺬ
مفهوم اشخاص حقیقی؛کلیه شرکتها، مؤسسات، شعب شرکتهای خارجی وامثالهم که توسط اداره ثبت شرکتها و مالیکت صنعتی (و یا تشکیلات قانونی) احراز هویت گردیده و به لحاط قانونی ثبت میشوند و همچنین شرکتهای دولتی، وزارتخانهها، نهادهای عمومی و … که بر اساس قانون و یا مصوبه، فعالیت مینمایند و یا اینکه فعالیت آنها منوط به صدور مجوز توسط مراجع قانونی می باشد(مانند اتحادیهها و مجامع صنفی، انجمنهای حرفهای، احزاب و …) به عنوان اشخاص حقوقی تلقی میگردند.
درآمد مشمول مالیات اشخاص حقوقی جمع درآمد شرکتها و درآمد ناشی از فعالیتهای انتفاعی سایراشخاص حقوقی که از منابع مختلف در ایران یا خارج از ایران تحصیل میشود، پس از وضع زیانهای حاصل از منابع غیر معاف و کسر معافیتهای مقرر به استثنای مواردی که طبق مقررات قانون مذکوردارای نرخ جداگانهای میباشد، مشمول مالیات به نرخ بیست و پنج درصد خواهد بود.
در مورد اشخاص حقوقی ایرانی غیر تجاری که به منظور تقسیم سود تأسیس نشدهاند، در صورتی که دارای فعالیت انتفاعی باشند، ازمأخذ کل درآمد مشمول مالیات فعالیت انتفاعی آنها مالیات وصول میشود. اشخاص حقوقی خارجی و موسسات مقیم خارج ازایران از مأخذ کل درآمد مشمول مالیات که ازبهره برداری سرمایه درایران یا از فعالیتهایی که مستقیما یا به وسیله نمایندگی از قبیل شعبه، کارگزار و امثال آن در ایران انجام میدهند یا ازواگذاری امتیازات و سایر حقوق خود، انتقال دانش فنی یا واگذاری فیلمهای سینمایی از ایران تحصیل میکنند به نرخ مذکور مشمول مالیات خواهند بود. نمایندگان اشخاص و موسسات مذکور در ایران نسبت به درآمدهایی که به هر عنوان به حساب خود تحصیل می کنند طبق مقررات مربوط به قانون مالیاتها مشمول مالیات میباشند.


نقد و بررسی ها
هیچ دیدگاهی برای این محصول نوشته نشده است.